Sube el ahorro cada vez que te suban el sueldo
Te suben el sueldo, y unos meses después vives exactamente igual de ajustado que antes de la subida. No ha pasado nada raro: has cambiado de coche, comes fuera un poco más, la casa está «mejor puesta». Cada gasto nuevo tenía sentido por separado. El problema es que, sumados, se han comido el aumento entero, y tu ahorro sigue siendo el mismo número de antes.
El tip: sube el ahorro, no el gasto
Se llama inflación del estilo de vida: cuanto más ganas, más gastas, en la misma proporción, sin decidirlo de forma consciente. No es un fallo de carácter, es lo esperable si no haces nada: el dinero nuevo entra en la misma cuenta que el de siempre y se reparte solo entre lo que ya tenías ganas de mejorar.
La regla que lo corta es de un solo movimiento: el mismo día que te suben el sueldo, subes también la cantidad que ahorras automáticamente, por al menos la mitad de la subida. Si cobras 100 € más al mes, 50 € (o más) van directos al ahorro antes de que lleguen a tu cuenta del día a día. Vives con el resto, que ya es más de lo que tenías antes, así que sigues notando la mejora sin dejar que se la trague entera.
No hace falta que sea el 100% de la subida —eso lo hace insostenible y acabas revirtiéndolo al primer mes flojo—. Con la mitad basta para que el ahorro crezca cada vez que crece tu sueldo, en vez de quedarse congelado mientras solo sube el gasto.
Un ejemplo con números
Supón que cobras 1.800 € al mes y ahorras 100 € (un 5,5%). Te suben el sueldo a 2.000 €, una subida de 200 €. Sin hacer nada, ese dinero se reparte solo: un poco más de ocio, un poco más de comida fuera, quizás una suscripción nueva. Al cabo de unos meses sigues ahorrando esos mismos 100 €, aunque ganas 200 € más que antes.
Aplicando la regla, el mismo mes de la subida programas una transferencia automática adicional de 100 € (la mitad de los 200 €). Ahora ahorras 200 € al mes en vez de 100 €, y vives con 1.800 € de gasto disponible en vez de 1.700 €: notas la subida —100 € más de margen cada mes— y tu ahorro se ha doblado.
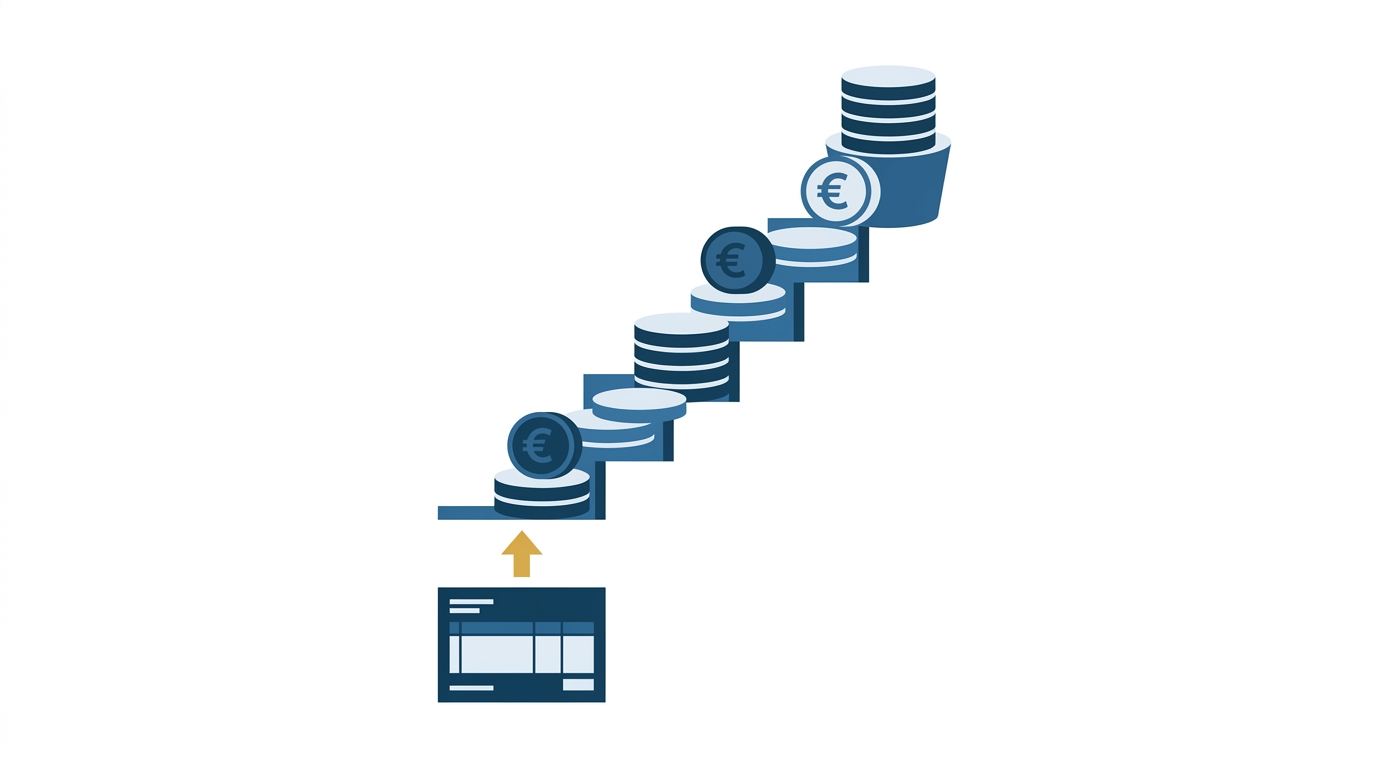
La diferencia se nota en un año: con la primera opción sigues ahorrando 1.200 € al año, exactamente lo mismo que antes de la subida. Con la segunda, ahorras 2.400 €, el doble, sin haber renunciado a disfrutar de parte del aumento. Y si repites el gesto en cada subida sucesiva —de sueldo, de cliente, de lo que sea—, el ahorro va subiendo escalón a escalón mientras el gasto sube más despacio, que es justo al revés de lo que pasa si no haces nada.
Cómo aplicarlo hoy mismo
Tres pasos, y el momento de hacerlo es el mismo día que veas la subida en la nómina, no «cuando tengas un rato»:
- Calcula la mitad de la subida en euros. No hace falta más precisión que esa: si son 150 € más al mes, la mitad son 75 €.
- Programa una transferencia automática nueva, o sube la que ya tenías, por esa cantidad, el mismo día que cobras.
- Repite el gesto en cada subida futura, aunque sea pequeña. El hábito importa más que el importe: una revisión anual que se te olvida una vez ya rompe la costumbre.
Si nunca has automatizado el ahorro, empieza por ahí antes de aplicar esta regla: en págate a ti primero tienes el paso previo con su propio ejemplo numérico.
¿Cómo me ayuda Cuéntamo con esto?
Cuéntamo no sube la transferencia por ti —eso lo programas en tu banco—, pero sí te deja ver si el hábito aguanta con el tiempo: con un objetivo de ahorro fijas la cifra que quieres reunir y ves si el ritmo real, mes a mes, se mantiene o se va diluyendo después de cada subida. Y en la previsión de saldo compruebas, antes de gastarte el aumento en algo nuevo, si ese gasto fijo adicional encaja de verdad con el resto del mes.
Ese dinero que empieza a apartarse cada vez que sube tu sueldo es también el que, con los años, más se beneficia de que lo dejes trabajar solo: en el interés compuesto explicado con ejemplos reales ves por qué empezar antes pesa más que aportar más tarde. Y si ya tienes el colchón cubierto y te preguntas dónde meter ese ahorro que crece cada vez más, cómo empezar a invertir desde cero tiene un plan sencillo por plazos.
Puedes probarlo gratis en cuentamo.com.
Preguntas frecuentes
¿Y si necesito todo el aumento para llegar a fin de mes?
Entonces esta regla puede esperar: no tiene sentido forzar un ahorro que te deja corto en lo básico. Pero conviene revisar por qué el aumento entero ya está comprometido antes de que llegue: si es porque los gastos fijos han subido a la vez que el sueldo, merece la pena mirarlo con calma antes de la siguiente subida, no después.
¿Por qué la mitad y no el aumento entero?
Porque el 100% suele durar poco: en cuanto llega un mes más flojo, la sensación de «me he quedado igual que antes de la subida» pesa y acabas revirtiendo la transferencia. Con la mitad notas la mejora en el día a día —lo cual ayuda a que el hábito no se abandone— y el ahorro crece igualmente cada vez que sube tu sueldo.
¿Sirve también si la subida no viene de una nómina, sino de un cliente nuevo o un extra puntual?
El principio es el mismo, aunque conviene adaptar el automatismo: si el ingreso es recurrente (un cliente fijo, una subida estable), programa la transferencia igual que con la nómina. Si es puntual (un bonus, una paga extra), aplica la misma proporción de una sola vez en vez de programarla mes a mes.
Este artículo se contrasta con fuentes oficiales y se revisa periódicamente. Si detectas algo desactualizado, escríbenos a [email protected].