El sistema de tres cuentas para no pensar en dinero
Miras el saldo de tu cuenta antes de comprar algo que no es imprescindible. El número parece suficiente, así que compras. Diez días después llega el recibo de la comunidad y te descuadra el mes, porque ese dinero «suficiente» ya estaba comprometido sin que lo supieras. No es un problema de gastar mal: es que un solo número no te dice qué parte es tuya de verdad para gastar.
El tip: que el dinero viva repartido, no junto
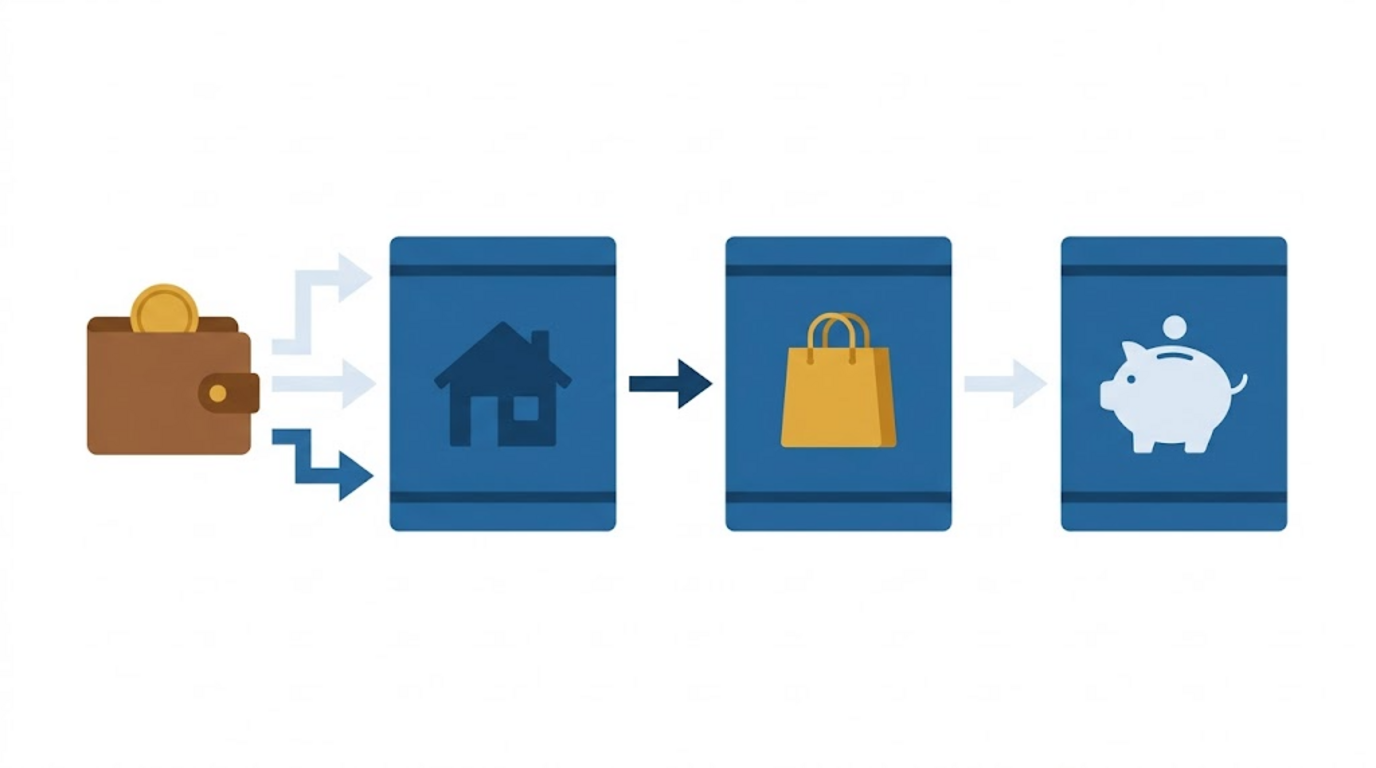
La idea es simple y no depende de llevar ninguna cuenta mental: divide tu dinero en tres cuentas físicas, cada una con un trabajo único.
- Cuenta de fijos. Aquí entra, el día que cobras, exactamente lo que necesitas para alquiler o hipoteca, recibos, suscripciones y cualquier cosa que se paga sí o sí cada mes. No la tocas para nada más: es la cuenta desde la que se domicilia todo.
- Cuenta del día a día. Lo que queda después de apartar fijos y ahorro. Aquí vive tu tarjeta del súper, la gasolina, los planes de fin de semana. Todo lo que hay ahí es tuyo para gastar sin remordimiento, porque lo demás ya está a salvo.
- Cuenta de ahorro. Aparte, sin tarjeta a mano y sin mirarla cada semana. Es donde crece tu fondo de emergencia o cualquier otro objetivo, y la regla es no tocarla salvo que sea una emergencia de verdad.
El truco no es la disciplina: es que dejas de necesitarla. Cuando miras el saldo de la cuenta del día a día, esa cifra ya es tu límite real, no una cifra que tienes que descontar mentalmente. Si está ahí, es tuyo para gastar; si no está, no lo es.
Un ejemplo con números
Imagina que cobras 1.800 € al mes. Repasas tus recibos —lo que cuesta hacer esto en detalle lo explicamos en gastos recurrentes del hogar— y suman 900 € entre alquiler, luz, seguro, gimnasio y suscripciones. Decides apartar 150 € al mes a tu fondo de emergencia. El reparto queda así:
- Cuenta de fijos: 900 €, se van solos en domiciliaciones.
- Cuenta de ahorro: 150 €, transferencia automática el día de cobro.
- Cuenta del día a día: los 750 € restantes, para gastar sin más cálculo.
Con todo mezclado en una sola cuenta, ese mismo saldo de 1.800 € el día 1 parece mucho más margen del que realmente tienes: te queda «solo» 750 € libres, pero si no lo has separado, es fácil gastar de los 900 € que en realidad ya tenían dueño. El reparto no cambia cuánto ganas ni cuánto gastas: cambia que el número que ves cada día ya es la respuesta, no un cálculo pendiente.
Y si dentro de esos 750 € hay algo que siempre se te escapa (el ocio, los regalos), puedes subdividirlo con el método de los sobres, en versión digital.
Cómo aplicarlo hoy mismo
No hace falta montarlo todo a la vez ni cambiar de banco:
- Abre una segunda cuenta si no la tienes. La mayoría de bancos y apps ofrecen cuentas adicionales gratis; no necesitas contratar nada con comisiones.
- Suma tus fijos reales, no una estimación a ojo: recibos, suscripciones, cuotas. Si nunca los has listado todos juntos, ese primer repaso ya suele traer alguna sorpresa (una suscripción olvidada, un seguro que subió sin avisar).
- Programa dos transferencias automáticas el día que cobras: una a la cuenta de fijos por el total que calculaste, otra a la cuenta de ahorro por la cantidad que hayas decidido apartar. Lo que queda en la cuenta principal es, a partir de ahí, tu dinero del día a día.
- No abras la cuenta de ahorro para mirarla. Cuanto menos la veas, menos tentación de tocarla. Si tu banco te deja ponerle un nombre o un objetivo (por ejemplo, «fondo de emergencia»), mejor: verla etiquetada refuerza que ese dinero ya tiene un destino.
¿Cómo me ayuda Cuéntamo con esto?
Cuéntamo no reemplaza las transferencias automáticas de tu banco, pero sí resuelve la parte que se pierde cuando tienes el dinero repartido en varias cuentas: verlo todo junto. Das de alta tus tres cuentas, y la app te enseña el saldo de cada una y también el total, para que sigas viendo la foto completa sin perder la separación. Y con la previsión de saldo puedes comprobar, antes de que llegue el recibo grande del trimestre, si lo que has apartado a la cuenta de fijos va a bastar o si toca ajustar el reparto.
Puedes probarlo gratis en cuentamo.com.
Preguntas frecuentes
¿Y si algún mes los fijos varían (luz, gas) y no me llega lo que aparté?
Aparta un poco de margen sobre la media, no el mínimo exacto del mes más barato. Si un mes sobra, ese resto se queda en la cuenta de fijos como colchón para el mes en que suba el recibo; no hace falta recalcularlo cada vez.
¿No es más lío tener que mirar tres cuentas en vez de una?
Al principio cuesta un poco de costumbre, pero a cambio dejas de tener que hacer cálculos mentales cada vez que vas a comprar algo. Una app que te enseñe el saldo de las tres juntas (como Cuéntamo) quita justo esa parte incómoda de tener el dinero repartido.
¿Cuánto tengo que apartar a la cuenta de ahorro cada mes?
Empieza con lo que puedas sin apretarte, aunque sean 50 €, y súbelo cuando puedas: lo importante es que la transferencia sea automática desde el primer mes, no la cifra exacta con la que arrancas.
¿A Hacienda le parece raro que tenga varias cuentas? ¿Hay un límite?
No, y no hay límite: puedes tener tantas cuentas como quieras, en uno o en varios bancos, y si son bancos españoles no tienes que comunicar nada. Hacienda ya las conoce. Desde enero de 2026 los bancos le informan cada mes de las cuentas abiertas y de sus titulares y autorizados, y una vez al año del saldo a 31 de diciembre, del saldo medio del último trimestre y del total de cargos y abonos (es el modelo 196). Pasar dinero de una cuenta tuya a otra tuya no es un ingreso y no tributa. Lo único que va a tu declaración son los intereses, si alguna cuenta los da: son rendimiento del capital mobiliario y tributan en la base del ahorro.
¿Y si me olvido de la cuenta de ahorro durante años?
No mirarla es la idea; olvidarla del todo, no. Si pasan veinte años sin que hagas ninguna gestión sobre ella que demuestre que es tuya, la ley la da por abandonada y el saldo pasa al Estado. Veinte años es mucho margen, pero es justo lo que les ocurre a las cuentas «para no tocar» que se quedan en un banco que ya no usas. Con tenerla a la vista junto a las otras dos, aunque no entres en ella, no se te pierde.
Datos correspondientes a 2026. Lo que los bancos comunican a Hacienda sobre tus cuentas lo regula la Orden HAC/747/2025 (modelo 196, mensual desde enero de 2026). Los intereses tributan en la base del ahorro según los artículos 25.2 y 46 de la Ley del IRPF, y el plazo de abandono de veinte años es el del artículo 18 de la Ley 33/2003, del Patrimonio de las Administraciones Públicas.
Este artículo se contrasta con fuentes oficiales y se revisa periódicamente. Si detectas algo desactualizado, escríbenos a [email protected].