Lo que pagas cada trimestre en el 130, ¿te lo devuelven en la Renta? Cómo se cruzan los dos, con números
No. Lo que ingresas cada trimestre en el modelo 130 no se te devuelve por sí mismo cuando llega la declaración de la renta. Se resta de la cuota que te sale en esa declaración anual, junto con las retenciones que te han practicado en tus facturas.1 Solo recuperas la parte que pagaste de más. Si pagaste de menos, la diferencia la pagas entonces.
Dicho así parece sencillo, y lo es, pero no explica por qué con el mismo mecanismo a unos autónomos la Renta les sale a devolver y a otros a pagar. La respuesta está en los números, así que vamos con un ejemplo completo: de lo que ingresas trimestre a trimestre a lo que te sale en la declaración.
Cómo se cruzan los dos
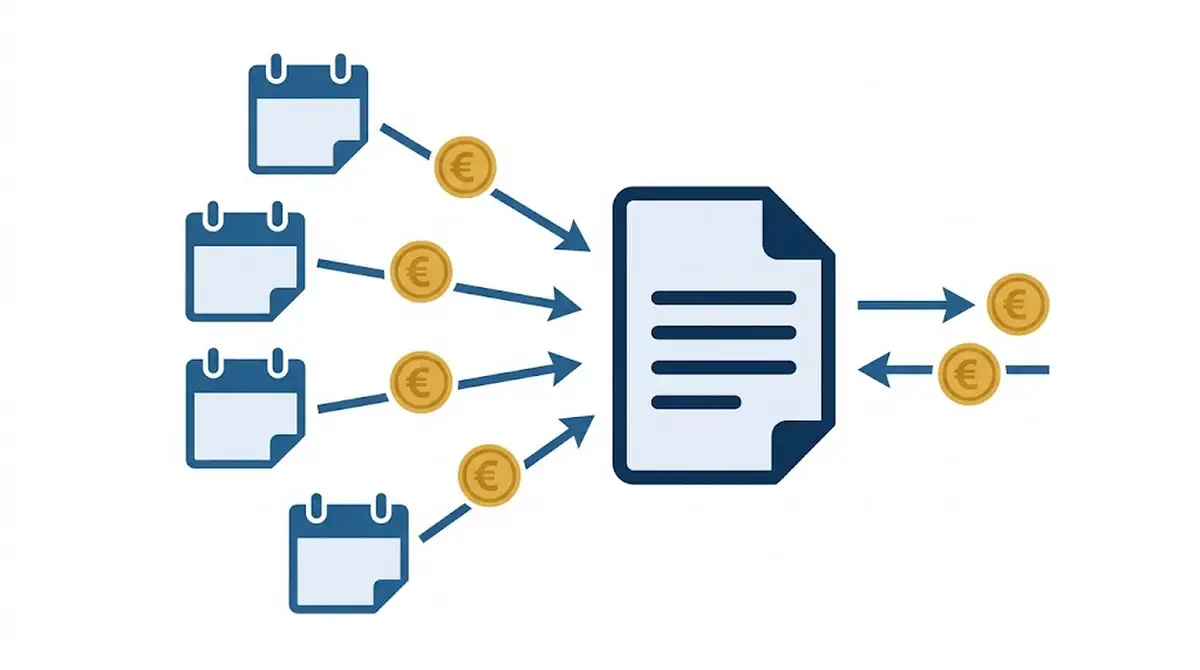
El 130 no es un impuesto aparte: es un anticipo de tu propio IRPF. Cada trimestre adelantas una parte de lo que previsiblemente te va a tocar pagar por tu actividad ese año. Cuando haces la declaración de la renta, la Agencia Tributaria calcula la cuota que te corresponde por todo lo que has ganado en el año (la estatal más la autonómica) y le resta lo que ya anticipaste: los pagos del 130 y las retenciones que te practicaron tus clientes. Lo que queda se llama cuota diferencial.1 Si sale positiva, pagas. Si sale negativa, te devuelven el exceso.2
Así que la pregunta útil no es «¿me devuelven el 130?», sino «lo que anticipé entre el 130 y las retenciones, ¿se queda corto o se pasa de lo que me tocaba pagar por todo el año?».
Un ejemplo de principio a fin
Vamos con Rubén, ilustrador autónomo en estimación directa y en territorio común. (Rubén es inventado; los números, redondos para que se vean las cuentas.) Termina el año con un rendimiento neto de 28.000 € (ingresos menos gastos deducibles), y algunas de sus facturas, las que emite a empresas, llevan una retención del 15%.3
El 130 del territorio común es acumulado: cada trimestre calculas el 20% del rendimiento neto desde el 1 de enero, y le restas las retenciones del año hasta ese trimestre y lo que correspondía ingresar en los trimestres anteriores.4 Así le queda a Rubén:
| Trimestre | Rendimiento acumulado | 20% del acumulado | Retenciones acumuladas | 130 de los trimestres anteriores | A ingresar este trimestre |
|---|---|---|---|---|---|
| 1T | 6.000 € | 1.200 € | 300 € | 0 € | 900 € |
| 2T | 13.000 € | 2.600 € | 600 € | 900 € | 1.100 € |
| 3T | 20.000 € | 4.000 € | 900 € | 2.000 € | 1.100 € |
| 4T | 28.000 € | 5.600 € | 1.200 € | 3.100 € | 1.300 € |
En los cuatro 130 ha ingresado 900 + 1.100 + 1.100 + 1.300 = 4.400 €. Si le sumas las retenciones (1.200 €), el total que ha anticipado es 5.600 €, que no es casualidad: es justo el 20% de los 28.000 € del año. En un caso como el de Rubén, sin minoraciones y con menos retenciones que ese 20%, el 130 y las retenciones acaban sumando el 20% de lo que ha ganado.
Ahora llega la Renta. A su rendimiento se le aplica la escala general del IRPF. La parte estatal va del 9,5% de los primeros 12.450 € al 15% de lo que pasa de 20.200 €, y sigue subiendo por tramos; a eso se le resta lo que correspondería a su mínimo personal y familiar, que no tributa.5 La parte autonómica se calcula igual, con la escala de su comunidad. Si quieres la tuya en vez de un ejemplo, el simulador de IRPF aplica tu escala autonómica y tu situación personal.
Fíjate en lo que pasa con dos cuotas distintas sobre el mismo anticipo de 5.600 €:
Rubén, con dos hijos. El mínimo familiar sube con cada hijo, y esa parte de la renta no tributa. Supongamos que, con eso, su cuota líquida (estatal más autonómica) sale en 4.200 €: 4.200 − 5.600 = −1.400 €. La Agencia Tributaria le devuelve 1.400 €, porque anticipó más de lo que le correspondía.
Rubén, con un piso alquilado. Ahora no tiene hijos, pero cobra el alquiler de un piso que heredó, y ese rendimiento se suma en la Renta sin haber pasado por el 130. Supongamos que su cuota sale en 6.000 €: 6.000 − 5.600 = 400 € a pagar.
El mismo anticipo, los mismos 5.600 €. El signo lo decide la cuota real del año, no el 130.
Por qué a tantos autónomos les sale a devolver
El 20% del 130 es un porcentaje fijo, y tu cuota no lo es. La escala del IRPF es progresiva: los primeros euros tributan a tipos bajos, y la parte de tu renta que cubre el mínimo personal y familiar no tributa. Con un rendimiento medio o bajo, eso deja tu tipo medio real por debajo del 20%, y lo que anticipaste en el 130 se pasa.
Pasa más todavía cuando tienes hijos o personas a tu cargo (el mínimo familiar es mayor), cuando reduces la base con aportaciones a un plan de pensiones o cuando tienes derecho a deducciones que el 130 no conoce.
Por qué a otros les sale a pagar
El cruce contrario también es frecuente, y casi siempre por una de estas razones:
- Un rendimiento alto. Como la escala es progresiva, cuanto más ganas más sube tu tipo medio, y a partir de cierto nivel supera el 20% fijo del 130.
- Otros ingresos que no pasaron por el 130. Un alquiler, o una nómina en la que te retuvieron poco. Se suman en la Renta y suben la cuota, pero no anticipaste nada por ellos en el 130.
- La minoración del 130. Si el año anterior tu rendimiento neto no pasó de 12.000 €, puedes restar en cada 130 una cantidad fija (de 100 € a 25 € según el tramo).6 Pagas menos durante el año, así que es más fácil que la Renta salga a pagar.
Ninguna de las tres es un error: el 20% del 130 nunca pretendió ser tu tipo real, solo un anticipo razonable.
El cuarto trimestre no tiene que cuadrar con nada
Una confusión habitual es esperar que el 130 del cuarto trimestre, o la suma de los cuatro, coincida de algún modo con el resultado de la Renta. No tiene por qué, y no es un fallo si no coincide. El 130 solo mira el rendimiento de tu actividad, al 20%. La Renta suma además el mínimo personal y familiar, tus otros ingresos, las deducciones y la escala completa de tu comunidad. Lo que sí tiene que cuadrar son los ingresos y los gastos del año: los que declaraste en el 130 del cuarto trimestre son los mismos que van a la Renta.
Cómo saber en octubre si te devolverán o pagarás
No hace falta esperar a la campaña de la Renta. Con los ingresos y gastos que ya llevas, puedes proyectar el rendimiento de los meses que faltan y estimar tu cuota con el simulador de IRPF. Si la estimación apunta a que vas a pagar, lo más sencillo es apartar una cantidad fija cada vez que cobras, para que ese dinero siga ahí cuando llegue el momento y no tengas que improvisarlo.
Si tributas en un territorio foral, el cruce es el mismo (lo anticipado se resta de la cuota), pero el pago fraccionado se calcula distinto: en la modalidad general de Navarra y en los territorios vascos sale, en general, del rendimiento del penúltimo año y no del año en curso. Tienes el detalle de cada territorio en el artículo del modelo 130.
Cómo te ayuda Cuéntamo
Llevar la cuenta de lo que has anticipado entre los cuatro 130 y las retenciones, y compararlo con lo que te va a tocar pagar, es tedioso de hacer a mano porque depende de todo el año, no de un trimestre suelto. En Cuéntamo, el módulo de autónomos calcula cada 130 con la acumulación ya hecha a medida que registras tus movimientos, y la previsión del IRPF anual te dice cómo saldrá la Renta con tu escala autonómica y tu situación personal.
Eso responde a la pregunta de este artículo con antelación: si la previsión apunta a que vas a pagar, lo sabes en octubre y no en junio. Si llevas la actividad sin gestoría, tener ese número a la vista todo el año es lo que convierte la declaración en un trámite. Y si quieres situar cuánto necesitas facturar para que el conjunto (cuota de autónomos, IVA, IRPF) te deje lo que quieres ganar, tienes cuánto facturar para ganar 2.000 € al mes.
Preguntas frecuentes
¿El modelo 130 se devuelve en la declaración de la renta?
No directamente. Lo que ingresaste en los cuatro trimestres se resta, junto con tus retenciones, de la cuota que te corresponde por todo el año. Si anticipaste más de lo que te tocaba, te devuelven la diferencia; si anticipaste menos, pagas la diferencia.
¿Por qué me sale a devolver si ya pagué el 130 cada trimestre?
Porque el 20% del 130 es fijo y tu tipo real no lo es. Con un rendimiento medio o bajo, una vez descontado el mínimo personal y familiar, tu tipo medio suele quedar por debajo de ese 20%, así que anticipaste de más y la Renta te devuelve el exceso.
¿Por qué a otros autónomos les sale a pagar con el mismo sistema?
Suele pasar con rendimientos altos (el tipo medio supera el 20%), cuando se suman a la Renta otros ingresos que no pasaron por el 130 (un alquiler, una nómina con poca retención) o cuando se aplicó la minoración del 130 por rendimientos bajos.
¿Tiene que coincidir el 130 del cuarto trimestre con el resultado de la Renta?
No. El 130 solo mira el rendimiento de la actividad al 20%; la Renta suma además el mínimo personal y familiar, otros ingresos, las deducciones y la escala de tu comunidad. Lo que debe cuadrar son los ingresos y gastos del año, no el resultado.
¿Cómo sé con antelación si la Renta me saldrá a pagar o a devolver?
Proyectando el rendimiento que te queda por generar en el año y aplicando tu escala autonómica con un simulador de IRPF. Si la estimación apunta a que vas a pagar, lo más práctico es apartar una cantidad fija de cada cobro.
Cuéntamo es una aplicación de contabilidad para hogares y autónomos que te dice cuánto dinero vas a tener en los próximos meses, incluida la estimación trimestral de IVA e IRPF. Puedes probarla gratis en cuentamo.com.
Datos correspondientes a 2026. El pago fraccionado del 20% está en el art. 110 del Reglamento del IRPF, la retención del 15% a profesionales está vigente desde 2015 y la escala general estatal, desde 2021 (art. 63.1 de la Ley del IRPF). Cada comunidad autónoma fija además su propia escala, que se suma a la estatal.
Este artículo se contrasta con fuentes oficiales y se revisa periódicamente. Si detectas algo desactualizado, escríbenos a [email protected].
Artículo 79 de la Ley 35/2006, del IRPF: «La cuota diferencial será el resultado de minorar la cuota líquida total del impuesto, que será la suma de las cuotas líquidas, estatal y autonómica, en los siguientes importes: (…) e) Las retenciones, los ingresos a cuenta y los pagos fraccionados previstos en esta Ley y en sus normas reglamentarias de desarrollo». ↩︎ ↩︎
Artículo 103.1 de la Ley 35/2006: «Cuando la suma de las retenciones, ingresos a cuenta y pagos fraccionados de este Impuesto (…) sea superior al importe de la cuota resultante de la autoliquidación, la Administración tributaria practicará, si procede, liquidación provisional dentro de los seis meses siguientes al término del plazo establecido para la presentación de la declaración». ↩︎
Artículo 101.5.a de la Ley 35/2006: «El 15 por ciento, en el caso de los rendimientos de actividades profesionales establecidos en vía reglamentaria. No obstante, se aplicará el porcentaje del 7 por ciento sobre los rendimientos de actividades profesionales que se establezcan reglamentariamente». ↩︎
Artículo 110.1.a del Reglamento del IRPF (Real Decreto 439/2007): «el 20 por ciento del rendimiento neto correspondiente al período de tiempo transcurrido desde el primer día del año hasta el último día del trimestre a que se refiere el pago fraccionado. De la cantidad resultante (…) se deducirán los pagos fraccionados que, en relación con estas actividades, habría correspondido ingresar en los trimestres anteriores del mismo año». Y el 110.3.a permite deducir «las retenciones practicadas y los ingresos a cuenta efectuados correspondientes al período de tiempo transcurrido desde el primer día del año hasta el último día del trimestre». ↩︎
Artículo 63.1 de la Ley 35/2006: la escala estatal aplica el 9,50% hasta 12.450 €, el 12% hasta 20.200 €, el 15% hasta 35.200 €, el 18,50% hasta 60.000 €, el 22,50% hasta 300.000 € y el 24,50% en adelante; «La cuantía resultante se minorará en el importe derivado de aplicar a la parte de la base liquidable general correspondiente al mínimo personal y familiar, la escala prevista en el número 1.º anterior». ↩︎
Artículo 110.3.c del Reglamento del IRPF: «Cuando la cuantía de los rendimientos netos de actividades económicas del ejercicio anterior sea igual o inferior a 12.000 euros, el importe que resulte del siguiente cuadro», que va de 100 € (rendimientos de hasta 9.000 €) a 25 € (de 11.000 a 12.000 €). ↩︎