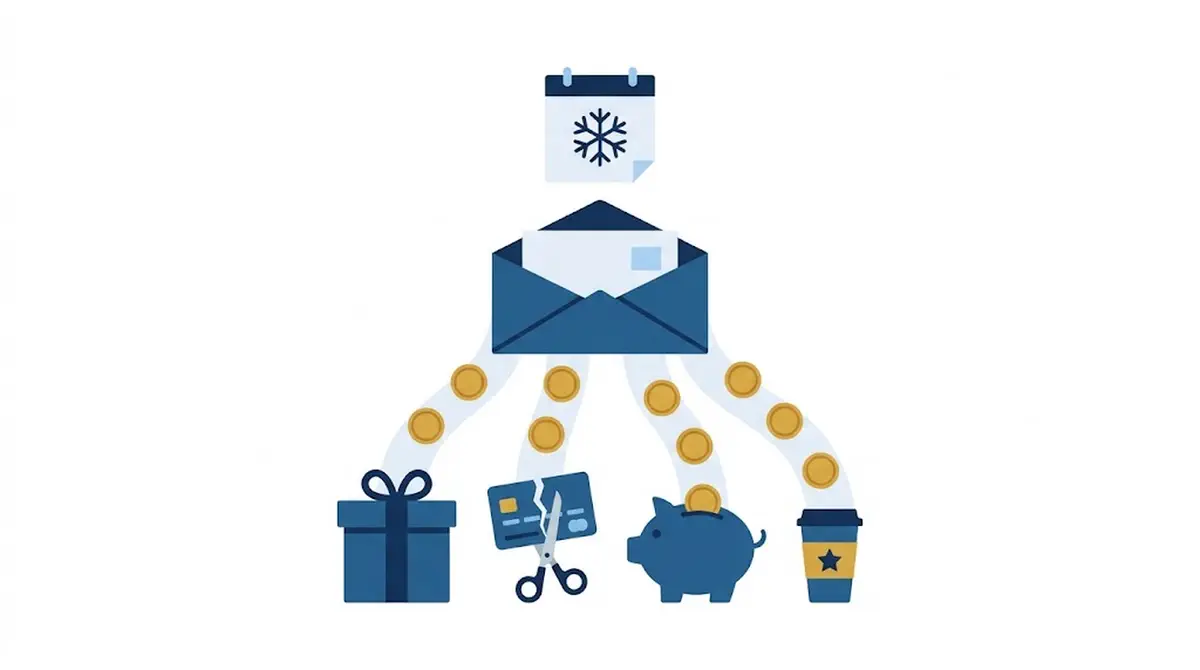
Qué hacer con la paga extra (y con cualquier ingreso extra) para que no se evapore
Llega diciembre y con él la paga extra. Durante un par de semanas el saldo se ve más alto que nunca: los regalos se compran sin mirar mucho, cae alguna cena de más y, ya que estamos, aquello que llevabas meses aplazando. Y en enero, la cuesta: el seguro del coche que se renueva, el extracto de la tarjeta con los regalos, y una nómina normal para pagarlo todo.
Buena parte de la cuesta de enero es eso: la paga extra de diciembre, gastada dos veces.
Y no solo le pasa a la paga. Una devolución de la Renta, un bonus por objetivos o un regalo en efectivo de 300 € entran en la misma cuenta donde cobras la nómina, se suman al saldo de siempre, y un mes después no sabrías decir en qué se han ido. No los has derrochado en nada concreto: se han disuelto en comidas fuera, en compras pequeñas, en ese margen que notabas cada vez que mirabas el saldo.
Las dos cosas tienen arreglo, pero no el mismo. La paga del convenio se reparte; el dinero que de verdad no esperabas se guarda entero.
La paga extra no es dinero de más
En España, la paga extra no es un premio. El artículo 31 del Estatuto de los Trabajadores te da derecho a dos al año: una en Navidad y otra en el mes que fije tu convenio (casi siempre junio o julio). Es parte de tu sueldo anual, que la empresa te paga en catorce veces en lugar de doce.
Míralo así: si cobras 1.700 € netos en catorce pagas, tu sueldo real es de unos 1.983 € al mes (1.700 × 14 ÷ 12). Cada mes la empresa se queda unos 283 € y te los entrega de golpe en junio y en diciembre. Y caen justo en los dos momentos del año con más gastos de golpe: verano y Navidad.
Por eso el plan no empieza por ahorrar. Empieza por lo que ya estaba gastado antes de que llegara.
El tip: repártela en cuatro, por este orden
Decide el reparto antes de que la paga toque tu cuenta y mueve el dinero el mismo día que entre. Por este orden:
- Lo que ya está comprometido. Los gastos grandes de esos meses que vas a pagar sí o sí: regalos de Navidad, el seguro que renueva en enero, el IBI, las vacaciones de verano, la matrícula de septiembre. Ponles cifra y apártalos primero. Si no, saldrán igualmente, pero de la nómina del mes siguiente.
- Deuda cara. Si tienes una tarjeta revolving, un descubierto o cualquier deuda con un interés alto, una buena parte de lo que quede va a reducirla. Amortizar una deuda al 20 % es lo mismo que «ganar» un 20 % sin riesgo; no hay ahorro que rente eso.
- Tu colchón. Si tu fondo de emergencia aún no llega a los meses de gastos que necesitas, aquí va el resto grande.
- Un capricho, con cifra. Una cantidad fija para gastar en lo que quieras, sin remordimientos. No se trata de no disfrutar nada, sino de que la cifra la pongas tú y no el roce de la tarjeta.
Un ejemplo con números
Álvaro cobra 1.700 € netos al mes en catorce pagas y tiene 700 € pendientes en una tarjeta revolving. Antes de que llegue la paga de diciembre, se sienta diez minutos y la reparte:
- 680 € comprometidos: 300 € de regalos de Navidad y 380 € del seguro del coche, que se renueva en enero.
- 500 € a la tarjeta, que baja de 700 € a 200 €. Son 500 € sobre los que deja de pagar intereses.
- 340 € al fondo de emergencia.
- 180 € de capricho, para lo que le apetezca.
Total: 1.700 €, la paga entera, con destino antes de llegar.
Sin plan, la historia de Álvaro sería otra: la paga se diluye en diciembre, la tarjeta sigue con sus 700 € y en enero los 680 € del seguro y los regalos salen de la nómina normal. Eso es el 40 % de su sueldo de enero. El reparto no le da más dinero: le quita la cuesta.
Si el dinero de verdad no lo esperabas: guárdalo entero
Con una devolución de la Renta, un finiquito, un reembolso del seguro, un bonus o un regalo en efectivo la regla es más sencilla, porque no hay ningún gasto que contara con ese dinero. Trátalo como si nunca hubiera llegado a tu cuenta del día a día: el mismo día que lo veas aparecer (o antes, si sabes la fecha), transfiere el importe completo a donde tenga que ir. Tu fondo de emergencia si todavía no está completo; si ya lo está, un objetivo de ahorro concreto o la deuda más cara que tengas. Nada de «ya veo cuánto necesito y guardo el resto»: el resto, mezclado con el dinero normal, tiende a esfumarse.
Y es que el dinero habitual ya tiene un destino en tu cabeza (el alquiler, la compra, la gasolina), así que lo gastas con cuidado. El que no esperabas no tiene ninguno asignado todavía, y por eso se gasta con mucha más ligereza: una cena que normalmente no harías, aquella compra que llevabas semanas aplazando «porque ahora hay margen». Es exactamente igual de tuyo en los dos casos. Tu cabeza no lo trata igual.
Tampoco hace falta guardar ni un euro «por si acaso» en la cuenta normal. Para eso ya está el fondo de emergencia: el dinero está disponible si de verdad lo necesitas, sin competir con tu saldo de siempre.
Álvaro y la devolución de la Renta. En junio le devuelven 900 €. Si los deja en la cuenta de la nómina, ese mes ve 2.600 € disponibles, nota que puede permitirse algún capricho y lo hace más de una vez. Al mes siguiente, de esos 900 € puede que queden 200 €, repartidos en gastos que ni recuerda. Si el mismo día los transfiere enteros al fondo de emergencia, su cuenta del día a día sigue viendo 1.700 €, como siempre. No nota ningún margen porque no lo tiene delante, y los 900 € están donde él decidió.
Si quieres, resérvate una parte pequeña para un capricho sin remordimientos, igual que con la paga. La clave es la misma: decidirlo antes, con la cabeza fría, y no cuando el dinero ya está mezclado con el resto.
Cómo aplicarlo hoy mismo
- Haz la lista de los gastos que caen alrededor de cada paga, en junio y julio y en diciembre y enero. Los extractos de los últimos doce meses te los enseñan todos, también los que solo aparecen una vez al año (en gastos recurrentes del hogar tienes cómo sacarlos).
- Suma lo comprometido y réstalo de la paga. Lo que quede es lo que de verdad puedes repartir.
- Reparte ese resto entre deuda cara, colchón y capricho, con la cabeza fría y antes de que llegue el dinero.
- El día que entre la paga, haz las transferencias. Si conoces la fecha, déjalas programadas o automatízalas.
- Decide ya a dónde irá el próximo ingreso que no esperas (la devolución de la Renta, un regalo), para que el día que llegue solo tengas que hacer una transferencia, entera.
Si tu convenio prorratea las pagas, no te llega ningún golpe en diciembre, pero los gastos de golpe siguen ahí. Entonces el plan es mensual: aparta cada mes una doceava parte de esos gastos anuales, para que en diciembre el dinero ya esté esperando.
Cómo te ayuda Cuéntamo
En Cuéntamo puedes dar de alta cada paga extra como un recurrente, igual que la nómina, y lo mismo con el seguro, el IBI o las vacaciones. Así la previsión ya sabe qué entra y qué sale en junio y en diciembre, y te enseña cómo quedará tu saldo en enero antes de que llegue: si la paga ya estaba gastada, lo ves en noviembre, no en la cuesta. Para el dinero que no esperabas, crea un objetivo de ahorro (el fondo de emergencia, una reforma, unas vacaciones) y verás de un vistazo cuánto le falta; cuando llegue la devolución o el regalo, transferirlo y marcarlo como aportación cuesta lo mismo que mirar el saldo. Y la cifra de «¿Cuánto puedo gastar?» del Inicio sale de esa previsión completa, así que es un buen punto de partida para decidir cuánto puede ser el capricho sin quedarte en números rojos más adelante.
Puedes probarlo gratis en cuentamo.com.
Preguntas frecuentes
¿La paga extra es dinero extra?
No. Es parte de tu sueldo anual: el Estatuto de los Trabajadores te da derecho a dos pagas al año, una en Navidad y otra cuando fije tu convenio. Si cobras 1.700 € en catorce pagas, tu sueldo real es de unos 1.983 € al mes.
¿Guardar entero vale también para un ingreso extra pequeño, de 50 o 100 €?
Sí. El mecanismo es el mismo aunque la cantidad sea pequeña: ese dinero no tiene destino en tu cabeza y se gasta con más ligereza que el resto. Basta con la misma transferencia el mismo día; lo que importa es la costumbre, no el tamaño de cada ingreso.
¿Y si cobro las pagas prorrateadas?
Entonces no hay golpe que repartir, pero los gastos anuales siguen cayendo en los mismos meses. Aparta cada mes una doceava parte de lo que te cuestan, para tenerlo listo cuando lleguen.
¿Y si no tengo ninguna deuda cara?
El reparto se queda en tres partes: lo comprometido, el colchón y el capricho. Si tu fondo de emergencia ya está completo, esa parte puede ir a un objetivo concreto (unas vacaciones, una reforma) o a subir el capricho, sabiendo que es una decisión y no un descuido.
Tengo varias deudas, ¿a cuál va la paga extra?
Aplica el mismo criterio que en cualquier plan para salir de deudas: o a la de mayor interés primero (pagas menos en total) o a la más pequeña primero (la tachas antes y te motiva). Los dos métodos funcionan con el dinero de la paga.
Este artículo se contrasta con fuentes oficiales y se revisa periódicamente. Si detectas algo desactualizado, escríbenos a [email protected].